Um sistema de cobrança deixou de ser só uma ferramenta para emitir boletos. Para cooperativas de crédito, fintechs e instituições de pagamento, ele define quanto custa cobrar, quem controla as regras e com que velocidade a operação evolui.
E o cenário pede agilidade. Segundo o Banco Central, o Pix movimentou mais de R$ 35 trilhões em 2025. Ao mesmo tempo, a Resolução Conjunta nº 18, com prazo em 31 de dezembro de 2026, aumenta a cobrança por qualidade dos dados nas instituições.
Nesse contexto, depender da operação de terceiros para cobrar pode sair caro.
Ao longo do texto, você vai entender como funciona um sistema de cobrança, quais funcionalidades são essenciais para automatizar a operação e quais critérios considerar na escolha da solução. Também serão apresentados caminhos para reduzir a inadimplência e como a Cobrança em Nome Próprio da Selbetti permite que instituições financeiras tenham mais autonomia, controle e eficiência em todo o ciclo de cobrança. Continue a leitura!
O que é um sistema de cobrança e como ele automatiza a operação?
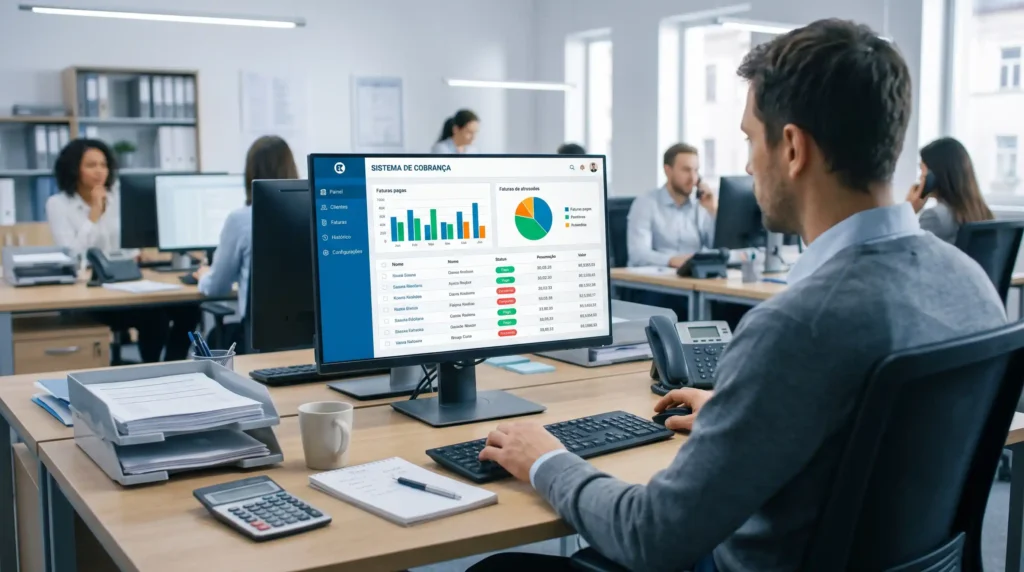
O sistema de cobrança organiza o ciclo de cobrança, da emissão do título à confirmação do pagamento. Para instituições financeiras, ele também conecta a operação às demais etapas do arranjo de cobrança.
A automação substitui tarefas que antes dependiam de planilhas e conferência manual:
- Emissão: os títulos são gerados a partir dos sistemas da instituição, sem redigitação;
- Registro: as informações seguem automaticamente para registro;
- Régua de cobrança: lembretes e avisos saem nos prazos definidos;
- Baixa e conciliação: os pagamentos são identificados e conciliados sem intervenção manual.
O resultado é uma operação com menos retrabalho, menos erro e mais previsibilidade de custo.
Para a equipe, isso significa sair da conferência de arquivos e planilhas e passar a acompanhar indicadores da carteira, como volume emitido, taxa de pagamento e títulos em atraso.
Leia também: Governança de Dados para Atender à RC 18 do Bacen
Quais funcionalidades um sistema de cobrança precisa ter?
Um bom sistema cobre emissão, integração, cobrança e comprovação. Veja as funcionalidades essenciais:
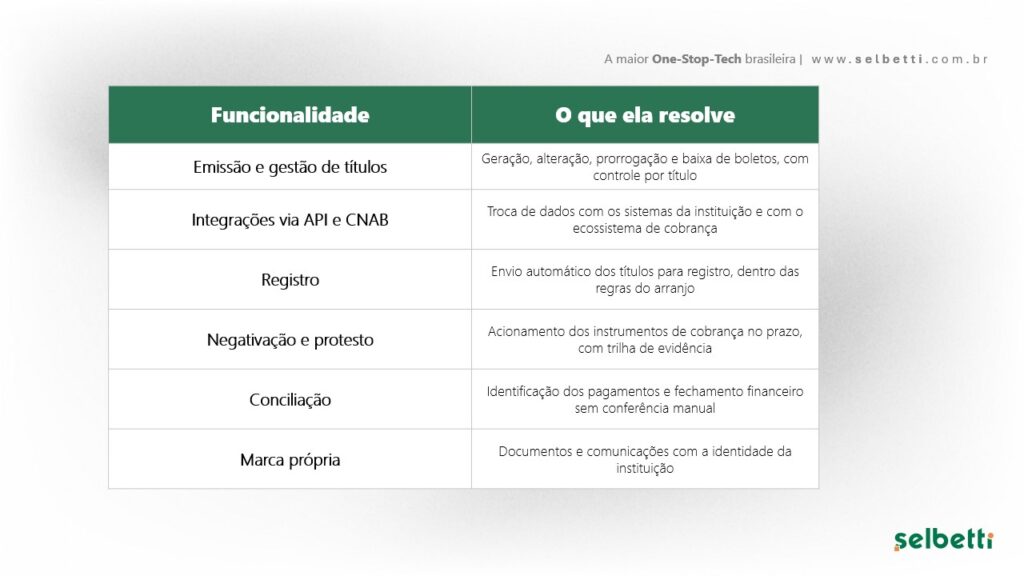
Vale um destaque para o CNAB, padrão de arquivos definido pela Federação Brasileira de Bancos (Febraban) para troca de informações bancárias. Ele ainda convive com as APIs (interfaces de integração entre sistemas), e o sistema precisa operar bem com os dois.
Leia também | Automação empresarial simplificada
Como escolher sistema de cobrança para instituição financeira?
A escolha deve considerar custo total, autonomia e capacidade de evolução, e não só o preço por boleto.
- Custo total da operação: some tarifas por evento, esforço manual e retrabalho, e não apenas a tarifa de emissão;
- Autonomia sobre as regras: a instituição precisa definir prazos, instruções e régua sem depender da agenda de terceiros;
- Integração: o sistema deve conversar com o core, o ERP e os canais digitais via API e CNAB;
- Conformidade: trilha de evidência e controles que facilitem auditorias e exigências do Banco Central (BCB);
- Suporte e evolução: quem mantém, atualiza e responde quando algo para.
Antes de decidir, vale levantar uma linha de base: quanto a instituição gasta hoje por título, quantas horas a equipe dedica à conciliação e quantos ajustes dependem de terceiros. Sem esses números, fica difícil comparar propostas.
A concorrência reforça esse cuidado. O Panorama do Sistema Nacional de Crédito Cooperativo, do BCB, registrou 742 cooperativas singulares em dezembro de 2025. E os bancos devem investir R$ 50,4 bilhões em tecnologia em 2026, segundo a Febraban.
Você também pode gostar | Soluções de automação de processos da Selbetti
Como reduzir inadimplência com sistema de cobrança avançado?
Reduzir a inadimplência passa por cobrar no momento certo, do jeito certo. O sistema não faz milagre, mas dá à instituição controle sobre as variáveis que pesam no pagamento:
- Régua de cobrança configurável: lembretes antes do vencimento e avisos escalonados depois dele;
- Comunicação com a marca da instituição: o pagador reconhece quem está cobrando e confia mais na mensagem;
- Instruções flexíveis: prorrogações, descontos e renegociações aplicados com agilidade;
- Negativação e protesto no prazo: os instrumentos certos acionados quando a régua se esgota;
- Dados da carteira: visão clara de quem paga, quando paga e onde a régua precisa de ajuste.
Com esse controle, a instituição deixa de reagir à inadimplência e passa a gerenciá-la.
Como a Cobrança em Nome Próprio da Selbetti vai além da emissão de boletos?
Muitas instituições emitem boletos, mas não controlam a própria cobrança. Regras, prazos e evolução ficam na mão de terceiros.
O sistema de cobrança inteligente para bancos, fintechs e instituições financeiras da Selbetti inverte essa lógica. Assim, a instituição passa a ter uma operação de cobrança própria, com:
- Plataforma white label: documentos e comunicações com a marca da instituição;
- Integrações com o ecossistema de cobrança: registro, negativação, protesto e conciliação conectados;
- Hospedagem, desenvolvimento e manutenção: infraestrutura e evolução da plataforma sob responsabilidade da Selbetti;
- Suporte técnico: acompanhamento contínuo da operação.
Assim, a instituição controla a régua e o calendário de evolução e acompanha o ciclo de originar, emitir, liquidar e comprovar sem depender da operação de terceiros. As decisões reguladas continuam com ela.
Conclusão:
Ao longo do texto você viu que adotar um sistema de cobrança eficiente é um passo importante para reduzir custos, automatizar processos e ampliar o controle sobre a operação financeira.
O sistema de cobrança inteligente para bancos, fintechs e instituições financeiras da Selbetti ajuda as empresas a conquistar mais autonomia, segurança e eficiência em todo o ciclo de cobrança.
Conheça as soluções de automação de processos da Selbetti e descubra como transformar sua operação.
Perguntas frequentes
Qual a diferença entre emitir boletos e ter uma operação de cobrança própria?
Emitir boletos é só uma etapa. Na operação própria, a instituição controla regras, prazos, régua, marca e evolução da cobrança, em vez de seguir o modelo definido por terceiros.
O que é CNAB e por que ele importa na cobrança?
CNAB é o padrão de arquivos da Febraban para troca de informações bancárias. Muitas instituições ainda dependem dele, por isso o sistema de cobrança precisa operar com CNAB e com APIs ao mesmo tempo.
O sistema de cobrança substitui o core bancário da instituição?
Não. O sistema de cobrança se integra ao core e aos demais sistemas da instituição, cobrindo as etapas do ciclo de cobrança sem substituir o que já está em operação.